
健康保険のしくみ
健康保険に加入する人
本人:被保険者
健康保険に加入している本人を被保険者といいます。法人の事業所では、常時1人以上、個人の経営する事業所(強制適用とならないものを除く)では5人以上の従業員のいる会社や工場、銀行、商店など健康保険法で定められた事業所に働く人は、本人の意思にかかわらずだれもが加入することになっています。
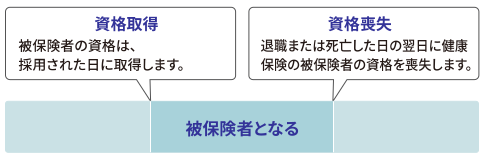
就職した人はその日に被保険者の資格を取得し、退職または死亡した日の翌日に被保険者の資格を失います。
また、75歳になると在職中でも健康保険の被保険者資格を失い、後期高齢者医療制度に加入することになっています。
家族:被扶養者
健康保険では、被保険者だけでなく、被保険者に扶養されている家族にも保険給付を行います。この家族のことを被扶養者といいますが、被扶養者の範囲は法律で決められています。
被扶養者の範囲
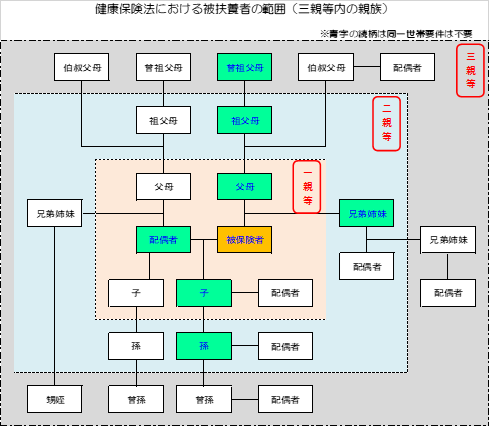
被扶養者となれる範囲は、主として被保険者の収入で生計を維持している75歳未満(後期高齢者医療の被保険者とならない)の三親等以内の親族で、同居、別居の条件があります。
| 被保険者と同居でも別居でもよい人 | 被保険者と同居していることが条件の人 |
|---|---|
| ●配偶者(事実上の婚姻関係の者を含む) | ●伯叔父母、甥姪とその配偶者 |
| ●子、孫、兄弟姉妹 | ●孫・兄弟姉妹の配偶者 |
| ●父母、祖父母などの直系尊属 | ●配偶者の父母や子など左記以外の3親等内の親族 |
| ●事実上婚姻関係にある配偶者の父母・子 | |
| ●事実上婚姻関係にある配偶者死亡後の父母・子 |
- ※1.「主としてその被保険者の収入により生計を維持されている」⇒ 被保険者の収入により、その人の暮らしが成り立っていること。
- ※2.「同一の世帯」⇒ 同居して家計を供にしている状態
- ※3.「同居」⇒ 被保険者とその家族が同じ屋根の下に住んでいること。 (注1) 同じ敷地内でも住所表示が異なる場合や二世帯住宅など、家族の居住する部分が明確に分けられている場合は、同居とは認められません。 (注2) 同居していても、お互いに独立した生活を送り、食事や生活の費用など家計が別々の場合は同居とは認められません。
別居であっても同居とみなすもの
次の場合は事実上の別居であっても同居として取り扱い仕送りを証明する添付書類は必要ありません。
- ○単身赴任、3カ月以上の長期出張による別居
- ○子供の進学による別居(就学年数を超えているものを除く)
- ○里帰り出産や介護のための別居
- ○長期入院、病気療養による別居
- ○施設入所による別居
・介護老人福祉施設(特別養護老人ホーム)
・介護老人保健施設
・介護療養型医療施設
・身体(知的)障害者更生施設
国内に居住していること
国内に居住しているとは、住民基本台帳に住民登録されている場合(住民票が日本国内にある場合)のことです。なお、住民票が国内にあっても、海外で就労していて明らかに日本での居住実態がないことが判明した場合は、国内居住要件を満たさないものとして取り扱います。
国内に住所がなく、国内居住要件の例外に該当する場合の添付書類
| 国内居住要件の例外該当事由 | 証明書類 | |
|---|---|---|
| ① | 外国に留学している学生 | 査証、学生証、在学証明書、入学証明書等の写し |
| ② | 外国に赴任した被保険者に同行する者 | 査証、海外赴任辞令、海外の公的機関が発行する居住証明書等の写し |
| ③ | 観光、保養又はボランティア活動その他就労以外の目的での一時的な海外渡航者 | 査証、ボランティア派遣機関の証明、ボランティアの参加同意書等の写し |
| ④ | 被保険者の海外赴任期間にその被保険者との身分関係が生じた者で②と同等と認められる者 | 婚姻や出生等を証明する書類等の写し |
| ⑤ | ①~④のほか、渡航目的その他の事情を考慮して日本国内に生活の基盤があると認められる者 | 健康保険組合に問い合わせてください (個々の事象ごとに判断することになります) |
認定対象者が外国人の場合の取扱い
認定対象者は日本国内に居住していることが原則であり、認定対象者が外国人の場合は、在留資格と在留期間(1年以上)が記載された住民票または在留カード(旧外国人登録証明書)の両面の写しの提出が必要です。提出がない場合は被扶養者として認定できません。
医療滞在ビザ、観光・保養を目的としたロングステイビザで来日した方も被扶養者として認定できません。
- ※ 配偶者が外国人の場合には内縁関係は適用されません。
- ※ 配偶者、子以外の場合、在留期間が3か月以上ない場合は被扶養者として認定されません。
就労可能年齢者の取扱い
16歳以上(義務教育終了後)~60歳未満(配偶者を除く)の方は就労可能な年齢であり、被保険者の経済的支援がなくても自立して生活できる場合が一般的です。
被扶養者として認められるためには、就労できない状態にあることを証明できる書類と被保険者が認定対象者の生活費のほとんどを援助しなくてはならない状態にあることがわかるものの提出が必要です。
夫婦共同扶養の場合の取扱い
- (1)夫婦が共働きで子供を扶養している場合は、子供の数に関係なく、原則、前年の年間収入の多い方の被扶養者となります。
- (2)夫婦双方の年間収入が同程度である場合は、被扶養者の地位の安定を図るため、主として生計を維持する方の被扶養者となります。
- (3)夫婦の一方に扶養(家族)手当の支給がある場合は、扶養(家族)手当の支給を受けている方の被扶養者となります。
父母、祖父母の取扱い
父母、祖父母の片方又は双方を被扶養者として認定する場合、「夫婦相互扶助」(民法第752条)の観点から夫婦双方の収入を合算して判断します。
- ・夫婦とも60歳以上で年金受給者の場合総収入額360万円未満
- ・夫婦とも年金受給者でない場合総収入額260万円未満
- ・夫婦のいずれかが60歳以上で年金受給者の場合総収入額310万円未満
被扶養者として認定できないもの
- (1)認定対象者が公務員等の扶養手当の支給対象となっている場合
- (2)認定対象者が法人格を有する事業所の役員である場合(例:○○㈱の取締役)
- (3)事業所得、農業所得、不動産所得のある認定対象者で、人を雇って給与賃金を支払っている場合
- ※臨時の雇用は実態に応じて個別に判断します。
優先扶養義務がある場合
認定対象者に優先扶養親族者がある場合は、優先扶養義務者に扶養能力がなく、被保険者が扶養せざるを得ない理由があり、現に被保険者の収入によって生計を維持されていることが必要です。
- ※扶養せざるを得ない理由を証明する添付書類が必要です。
認定対象者に収入がある場合
主としてその被保険者の収入により生計を維持されている状態かどうかは、健康保険組合の総合的な判断によることとされています。
当健康保険組合としては、生計依存の実態を的確に把握したうえで、厚生労働省が示した取扱基準「収入がある者についての被扶養者の認定について」に沿って取り扱うこととします。
ただし、認定を行うことが実態と著しくかけ離れており、かつ、社会通念上妥当性を欠くこととなる場合には、その具体的事情に照らして健康保険組合で判断します。
- (1)被扶養者の収入
被扶養者として認定できる収入基準については次のとおり- ①認定対象者が被保険者と同一世帯に属している場合
認定対象者の年間収入が130万円未満(認定対象者が60歳以上または障害厚生年金を受けられる程度の障害を有する者の場合は180万円未満)であって、かつ被保険者の年間収入の2分の1未満である場合 - ②認定対象者が被保険者と同一世帯に属していない場合
認定対象者の年間収入が130万円未満(認定対象者が60歳以上またはおおむね障害年金を受けられる程度の障害者の場合は180万円未満(月額15万円未満))であって、かつ被保険者からの援助による収入額より少ない場合 - ○収入が被保険者の収入の2分の1以上であっても、被保険者の年間収入を上回らないときで、健康保険組合がその世帯の生計の状況を総合的に勘案して、被保険者がその世帯の生計維持の中心的役割を果たしていると認められるときは被扶養者として認定します。
<見込収入の目安>認定対象者が60歳以上または障害者 左記以外 1年 1,800,000円未満 1,300,000円未満 1月 150,000円未満
(1,800,000円÷12=150,000円)108,334円未満
(1,300,00円÷12=108,333.3円)1日 5,000円未満
(150,000円÷30=5,000円)3,612円未満
(108,333.3÷30=3,611.1円)
- ①認定対象者が被保険者と同一世帯に属している場合
- (2)被扶養者の収入の範囲
被扶養者の認定は事実発生日から将来に向かって行うものであることから、被扶養者に該当する時点及び認定された以降の年間の見込収入額で判断することとなりますが、見込収入額の算定が困難な場合は、直近の収入を参考に今後1年間の収入見込額とみなします。
なお、被扶養者の収入については、課税、非課税に関係なく、すべての収入が対象となり、具体的には次のような収入です。- ①給与収入(パート、アルバイト、内職などの職種は問わず、賞与、交通費を含む)
- ②各種年金(厚生年金、国民年金、公務員等の共済年金、農業者年金、船員保険、石炭鉱業年金、議員年金、労働者災害補償年金、企業年金、障害年金、非課税扱いの遺族年金、私的年金など)
- ③恩給(文官恩給、旧軍人恩給、旧軍人遺族恩給など)
- ④事業所得(農業、漁業、林業、工業などの自家営業に基づく所得、保険外交などの自由業に基づく所得)
- ⑤不動産収入(土地、家屋、駐車場などの賃貸収入)
- ⑥利子収入(預貯金、有価証券利子など)
- ⑦投資収入(株式配当金など)
- ⑧雑収入(原稿料、印税、講演料等)
- ⑨健康保険の傷病手当金、出産手当金
- ⑩雇用保険からの給付金(失業給付、傷病手当)
- ⑪被保険者以外の者からの仕送り(生計費、養育費など)
- ⑫その他、継続性のある収入(譲渡収入など)
- ※雇用保険からの給付金(失業給付、傷病手当)、健康保険からの傷病手当金や出産手当金などの休業補償を受けている期間は原則認定対象外。ただし、給付日額が3,612円未満(60歳以上は5,000円未満)の場合は、被保険者により生計が維持されていると判断します。
- (3)収入の算出方法
- ①扶養対象者の収入は、所得金額ではなく税金控除前の総収入金額(賞与・交通費を含む)で判断します。ただし、退職金、不動産売買収入などの一時的な収入は対象としません。
- ②自営業の場合は、所得証明書及び確定申告書(税務署の受付印のあるもので、収入・支出それぞれの費用内訳が確認できるものの写し)の総収入から、売上原価とその事業のための直接経費を差引いた残りの収入額。なお、健康保険組合が認める経費は税法上の経費とは異なります。
- ○健保組合が認める経費の例
農業 種苗費、素畜費、肥料費、飼料費、農機具費、ライスセンター使用料、水利費、土地改良費、小作料、臨時雇用人件費 営業 売上原価(仕入など)、水道光熱費、修繕費、消耗品、外注工賃
- (4)扶養認定に必要な添付書類
学生を除く18歳以上の方は全員所得証明が必要となります。 また、被扶養者として認定しようとする日が、事業主への提出日より60日以上遡及する場合は添付書類が必要です。- ①同居を確認するための書類
- ・被保険者の世帯全員の住民票(コピー不可、個人番号の記載がないもの)
- ・住民票により同居の証明をすることができない場合は、民生委員等による同居の証明など。
- ②認定対象者との続柄を確認するための書類
- ・認定対象者が被保険者と姓が異なる場合は、認定対象者の戸籍謄本
- ③内縁関係を確認するための書類
- ・被保険者と内縁関係にある認定対象者の戸籍謄本
- ・被保険者の世帯全員の住民票(コピー不可、個人番号の記載がないもの)
- ※戸籍謄本は民法上の続柄が証明でき確認できる書類。住民票は届出に基づいて作成されるため、民法上の続柄の証明効力はなく、同居していることのみ証明効力。
- ※住民票、戸籍謄(抄)本は提出日から遡って90日以内に発行されたものに限ります。
- ④退職により収入要件を満たすことを確認するための書類
- ・雇用保険を受給する場合
➡離職票1・2の写し、申立書 - ・雇用保険を受給しない場合
➡離職票1・2の写し(ハローワークの不受給の押印があるもの)、申立書
- ・雇用保険を受給する場合
- ⑤失業給付受給中または失業給付の受給終了により収入要件を満たすことが確認できる書類
- ・雇用保険受給資格者証の写し(両面)
- ⑥別居の扶養対象者への仕送り額を確認するための書類
- ・仕送りは銀行振込などの振込・送金事実がわかるもので、送金金額、送金日、送金者氏名、送金先氏名が確認できるもの(振込明細書)
- ※日常生活を支援するためのものであることから毎月(少なくとも2カ月に1回)送金が必要
- ※送金をしていることの申立書は送金事実を証明するものとは認められません。
- ⑦受給中の年金額を確認するための書類
- ・直近の年金額改定通知書または年金振込通知書などの写し
- ⑧非課税対象となる収入を確認するための書類
- ・障害年金、遺族年金、傷病手当金、出産手当金、失業給付など、非課税対象の収入がある場合は、直近の年金額改定通知書または年金振込通知書など受取金額のわかるものの写し
- ※非課税分を除く所得証明書や源泉徴収票は認定対象者の収入の確証としては認められません。
- ⑨自営(農業等を含む)による収入、不動産収入等を確認するための書類
- ・確定申告及び収支内訳書(税務署の受付印のあるもの)の写し
- ⑩上記以外に他の収入がある場合
- ・これらに準じた書類及び課税(非課税)証明書
- ※勤務時間や勤務日数等の記載のない雇用契約書及び勤務時間等を調整して認定基準額におさめる旨の申出書は、向こう1年間収入基準額未満であることが確認できないため添付書類としては認められません。
- ①同居を確認するための書類
被扶養者としての認定日及び削除日
- (1)認定日
- ①被扶養者(異動)届及び必要書類一式が提出され、健保組合が扶養の事実を確認し受理した日が認定日となります。ただし、出生の場合は出生年月日を認定日となります。
- ②異動事由が婚姻、被保険者資格喪失の場合は、事実発生日から1か月以内に異動事由を証明する書類を提出し、健保組合が受理した場合に限って、その事実が発生した日に遡って認定します。
- (2)削除日
- ①収入要件オーバーその他理由により被扶養者の資格がなくなった場合は、健保組合が被扶養者資格喪失の事実を確認し届を受理した日を削除日とします。
なお、恒常的に収入がある場合は次のとおり取り扱います。- ・被扶養者が就職して、一か月の給与額が認定限度額(108,334円)以上の場合は就職日
- ・勤務している被扶養者の雇用形態変更により、一か月の給与額が認定限度額(108,334円)以上となる場合は、雇用形態が変更された日
- ・パート収入など収入額が予測できない場合で3カ月の収入の平均が認定限度額(108,333円)を超えた場合は超えた翌月の1日
なお、3か月連続して超えた場合は、恒常的に認定限度額以上の収入があったものとみなして、最初に超えた月の月の1日
- ②被扶養者が就職し健康保険証が発行される場合は、その資格取得日を削除日とします。
- ③被扶養者が死亡した場合は死亡日の翌日を削除日とします。
- ④後期高齢者に該当した場合はその該当日を削除日とします。
- ①収入要件オーバーその他理由により被扶養者の資格がなくなった場合は、健保組合が被扶養者資格喪失の事実を確認し届を受理した日を削除日とします。
パート・アルバイトの方の社会保険適用拡大
1週間の所定労働時間または1月の所定労働日数が常時雇用者の4分の3以上ある場合は被保険者となりますが、4分の3未満であっても次の要件をすべて満たした場合は健康保険の被保険者となります
- (1)1週の所定労働時間が20時間以上であること
「所定労働時間」が週単位で定まっていない場合の算定方法
1週の「所定労働時間」とは、就業規則、雇用契約書等により、通常の週に勤務すべき時間のことです。
- ◆1か月単位で定められている場合
1カ月の所定労働時間を12分の52で除して算定します。(※) 特定の月の所定労働時間に例外的な長短がある場合は特定の月を除いて算定します。 - ◆1年単位で定められている場合
1年間の所定労働時間を52で除して算定します。(※) - ◆1週間の所定労働時間が短期的かつ周期的に変動する場合
その周期における1週間の所定労働時間の平均により算定します。
(※)1年間の月数を「12」、週数を「52」として週単位の労働時間に換算します。
- ◆1か月単位で定められている場合
- (2)学生でないこと
大学、高等学校、専修学校、各種学校(修業年限が1年以上の課程に限る)等に在学する生徒または学生は適用対象外となります。ただし、次に掲げる方は被保険者となります。
- 卒業見込証明書を有する方で、卒業前に就職し、卒業後も引き続き同じ事業所に勤務する予定の方
- 休学中の方
- 大学の夜間学部および高等学校の夜間等の定時制の課程の方など
- (3)雇用期間が2か月を超えて見込まれること
- (4)常時51人以上の従業員を使用する企業に勤めていること
1年のうち6月間以上、短時間労働者を除いた厚生年金保険の被保険者の総数が51人以上となることが見込まれる企業等のことで特定適用事業所と言います。
もっと詳しく
- 被保険者・被扶養者が75歳になった場合開く
-
2008年4月から後期高齢者医療制度が創設され、75歳以上(寝たきり等の場合は65歳以上)の人はすべて後期高齢者医療制度に加入することになりました。
したがって、被保険者が75歳になった場合、被保険者が健康保険組合の加入資格を失いますので、被扶養者も同様に健康保険の加入資格を失い、他の医療保険に加入しなければならなくなります。また、被扶養者自身が75歳になった場合も、後期高齢者医療制度の加入者となりますので、健康保険組合の加入資格を失います。